NISAを始めようとすると、最初に迷うのが「成長投資枠」と「つみたて投資枠」です。
「結局どっちを使えばいいのか」
「両方使うべきなのか」
自分も最初はここで止まりました。
この記事では、2つの違いをシンプルに整理したうえで、実際にどう使い分けているかを書きます。
結論
迷ったら、つみたて投資枠を優先。
そのうえで余裕があれば、成長投資枠を使うのがシンプルです。
成長投資枠とつみたて投資枠の違い
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間上限 | 120万円 | 240万円 |
| 対象商品 | 投資信託(厳選) | 株・ETF・投資信託 |
| 買い方 | 積立のみ | 一括・積立どちらも可 |
| 向いている人 | 初心者・長期投資 | 中級者・個別株もやる人 |
シンプルに言うと、
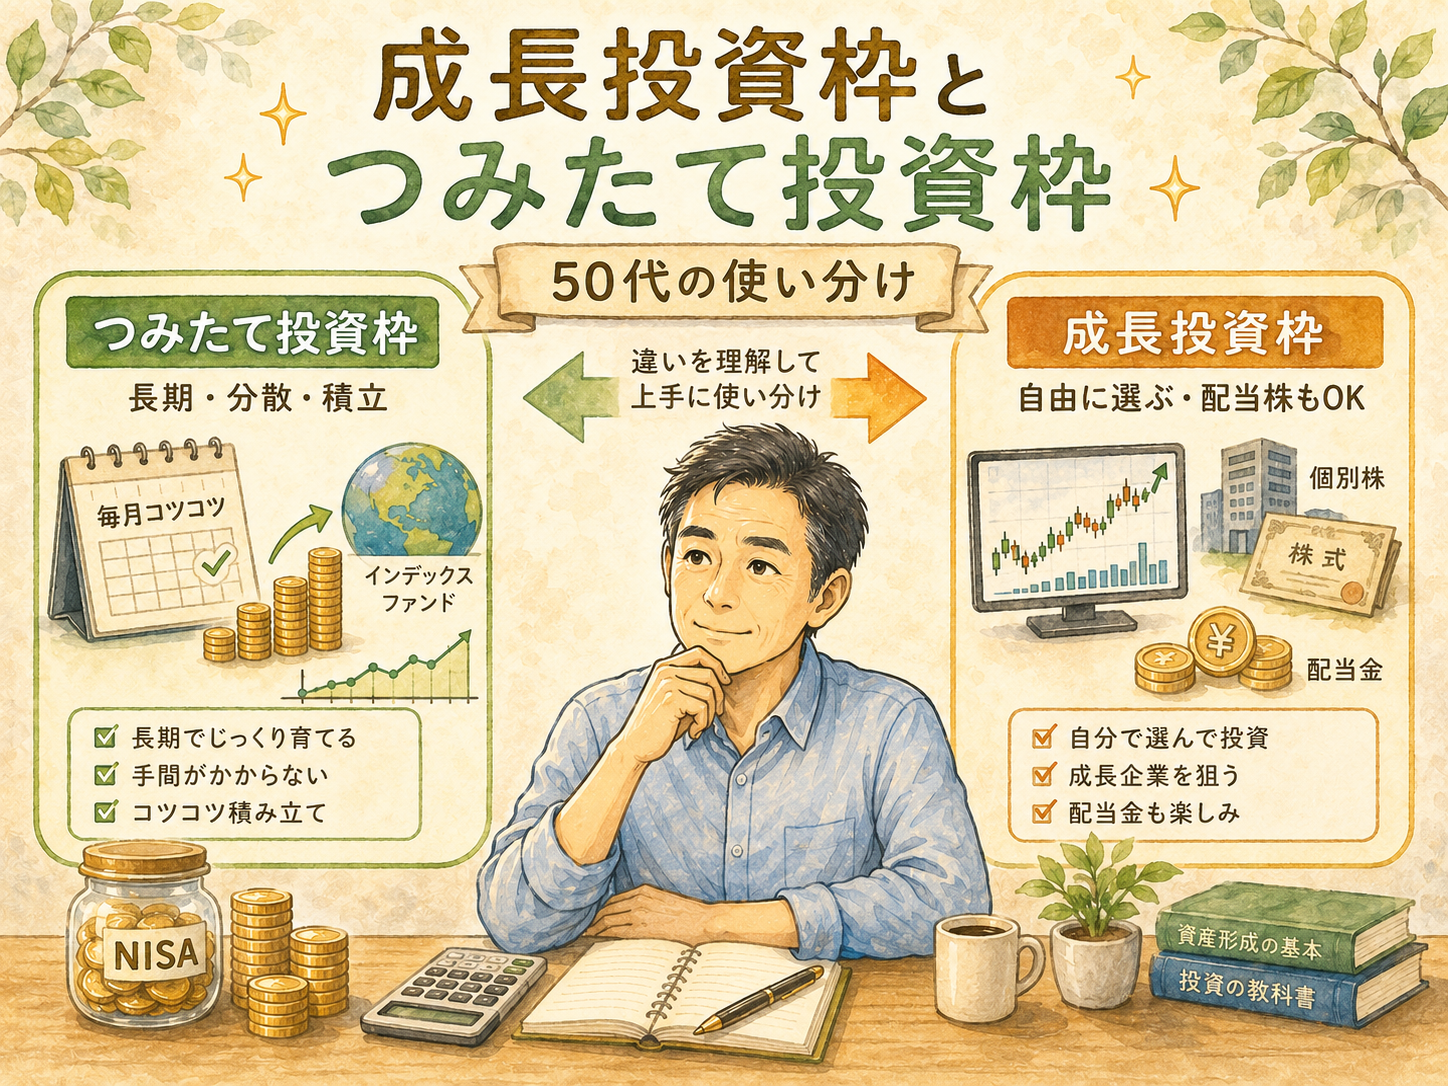
- つみたて投資枠 → 安定して増やす
- 成長投資枠 → 自由度が高い
この違いです。
どっちを使うべきか
結論は最初に書いた通りです。
まずはつみたて投資枠。
理由はシンプルで、選べる商品が絞られていて、迷いにくいからです。
投資で一番よくないのは「迷って何もしないこと」です。
つみたて投資枠なら、
- 低コストの投資信託
- 長期向きの商品
が最初から揃っています。
だから初心者は、ここからで十分です。
自分の使い分け
自分はこうしています。
- つみたて投資枠 → インデックス投資
- 成長投資枠 → 高配当株
※2026年8月からは、成長投資枠でもオルカンを月1万円だけ積み立てています。
つみたて投資枠は、完全に「放置」です。
毎月積み立てて、基本は何もしない。
一方で成長投資枠は、
- 配当金を得る
- タイミングを見て買う
少しだけ手を動かす枠として使っています。
この分け方にしてから、かなりシンプルになりました。
両方使うべきか
最初から両方使う必要はありません。
まずは、つみたて投資枠だけで十分です。
余裕が出てきたら、成長投資枠を使えばいい。
順番はこのほうが失敗しにくいです。
まとめ
成長投資枠とつみたて投資枠の違いは、仕組みより「使い方」のほうが重要だと感じています。
つみたて投資枠は、迷わず続けるための枠。
成長投資枠は、自分で考えて動くための枠。
どちらが正解ではなく、役割が違うだけです。
迷っているなら、まずはつみたて投資枠から始めてみる。
それだけで十分です。
▼これから始める方へ
まずは証券口座を作るところからです。
自分は楽天証券を使っています。
楽天証券の口座開設手順を見る →
楽天カード・楽天証券・楽天銀行のまとめ方を見る →
▼あわせて読みたい
▼成長投資枠の新商品「オルカン高配当」を買わない理由
👉 オルカン高配当を買わない理由|日本の高配当株とオルカンを持つ50代の判断
※本記事は個人の体験に基づくものであり、
特定の銘柄や投資手法を推奨するものではありません。
最終的な投資判断はご自身の責任で行ってください。