はじめに|成長投資枠、どう使うか迷う
新NISAの成長投資枠、どう使うか迷っていませんか?
つみたて投資枠はインデックス一択ですが、成長投資枠は自由度が高い分、迷いやすいです。
自分は成長投資枠で高配当株を買っています。
ただ正直に言うと、効率だけで考えるとインデックスの方が有利です。
それでも高配当株を選んでいる理由と、実際に使ってみて感じたメリット・デメリットを書いていきます。
効率で考えるとインデックスが有利
まず正直に書きます。
数字だけで見ると、成長投資枠はインデックスに使った方が効率的です。
インデックス投資(オルカンやS&P500など)の利回りは長期で見ると5〜7%程度。
高配当株はよくて4%程度です。
リスクの面でも、個別株は業績悪化や減配のリスクがあります。
インデックスは市場全体に分散されているので、その点では安定しています。
だから今のキャッシュフローに満足していて、配当金にこだわりがないなら、成長投資枠もインデックスに使うのが合理的な選択だと思います。
それでも高配当株を買う理由
それでも自分は成長投資枠で高配当株を買っています。
理由はシンプルで、配当金が入るたびに「投資してよかった」と思えるからです。
非効率かもしれないけど、それが自分には合っていました。
最初に配当金をもらったとき、金額は5000円程度でした。
でもそのとき素直に嬉しかった。
インデックスの評価額が10万円増えたときより、この5000円の方がリアルに感じた。
それが正直なところです。
インデックスは売らない限り、画面の中の数字にすぎません。
いくら評価額が増えても、実際に手元に入ってくるお金ではありません。
配当金は違います。
何もしなくても、口座に現金が入ってくる。その実感が、続ける理由になりました。
効率より実感を選んだ、それが正直なところです。
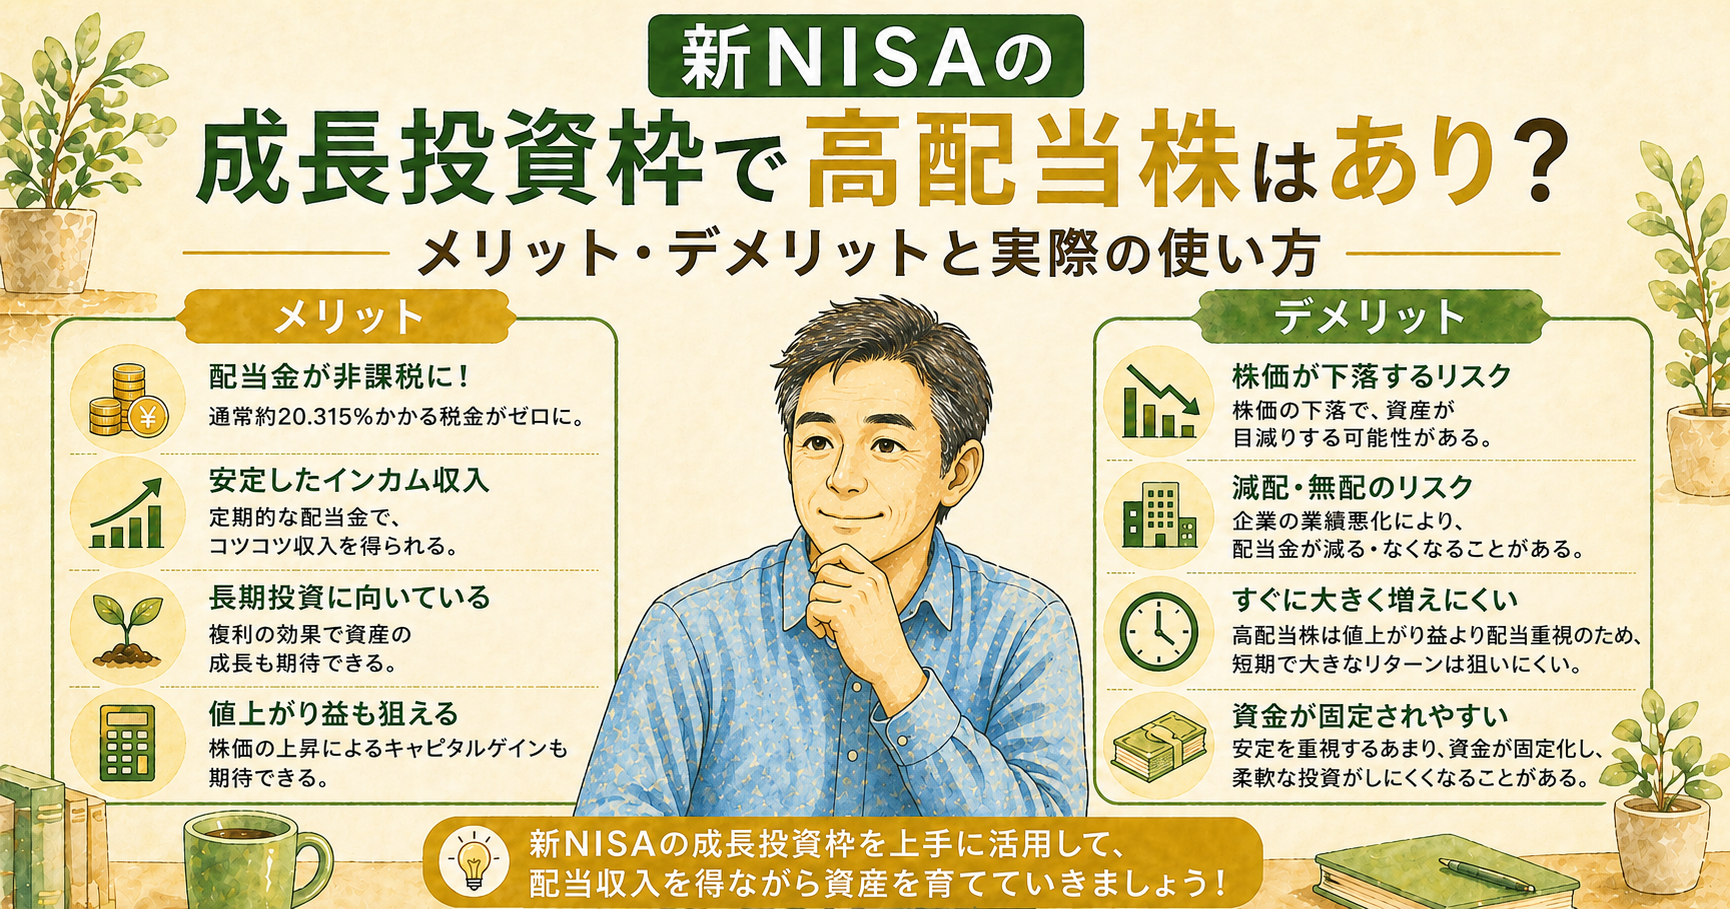
メリット・デメリット
| メリット | デメリット |
|---|---|
| 配当金が非課税で受け取れる | インデックスより利回りが低い(よくて4%程度) |
| 配当金が入る実感でモチベーションが続く | 個別株なので減配・無配のリスクがある |
| 長期保有しやすく、売る理由がなくなる | 成長投資枠をインデックスに使えなくなる |
自分の使い分け
現在の自分のNISAの使い方はシンプルです。
- つみたて投資枠:オルカンを毎月積立
- 成長投資枠:高配当株をミニ株で少しずつ買い増し
つみたて投資枠はインデックス一択なので迷いません。
成長投資枠は効率だけで考えるとインデックスでいいのですが、配当金の実感が欲しくて高配当株に使っています。
両方を使い分けることで、資産を育てながら配当金も少しずつ積み上げていくイメージです。
どちらが正解かではなく、自分が続けられる形を選んだ結果です。
まとめ
新NISAの成長投資枠、効率だけで考えるならインデックス一択です。
それは間違いありません。
ただ、投資は効率だけで続けられるものでもないと、実際にやってみて感じています。
配当金が口座に入る実感が欲しいなら、高配当株を選ぶのも一つの選択です。
今のキャッシュフローに満足していて、配当金にこだわりがないなら、インデックスに使う方が合理的です。
どちらが正解かは、自分のスタイル次第だと思っています。
自分は非効率と知りながら高配当株を選びました。
それでも後悔していないのは、続けられているからです。
▼あわせて読みたい
▼月3万円の配当金を目指したい方へ
👉 月3万円の配当金に必要な資産額は?高配当株で現実的に近づく方法
▼NISAを始めたい方へ
50代から迷わず始められる手順をまとめました。
👉 NISAの始め方|50代からでも迷わず進める手順まとめ
▼楽天証券で口座開設したい方へ
50代でも迷わない口座開設手順をまとめました。
👉 楽天証券の口座開設手順|50代でも迷わない完全ガイド
▼自分の運用環境はこちらにまとめています
👉 楽天カード・楽天証券・楽天銀行をまとめるメリット|投資管理がラクになった話
※本記事は個人の体験に基づくものであり、
特定の銘柄や投資手法を推奨するものではありません。
最終的な投資判断はご自身の責任で行ってください。