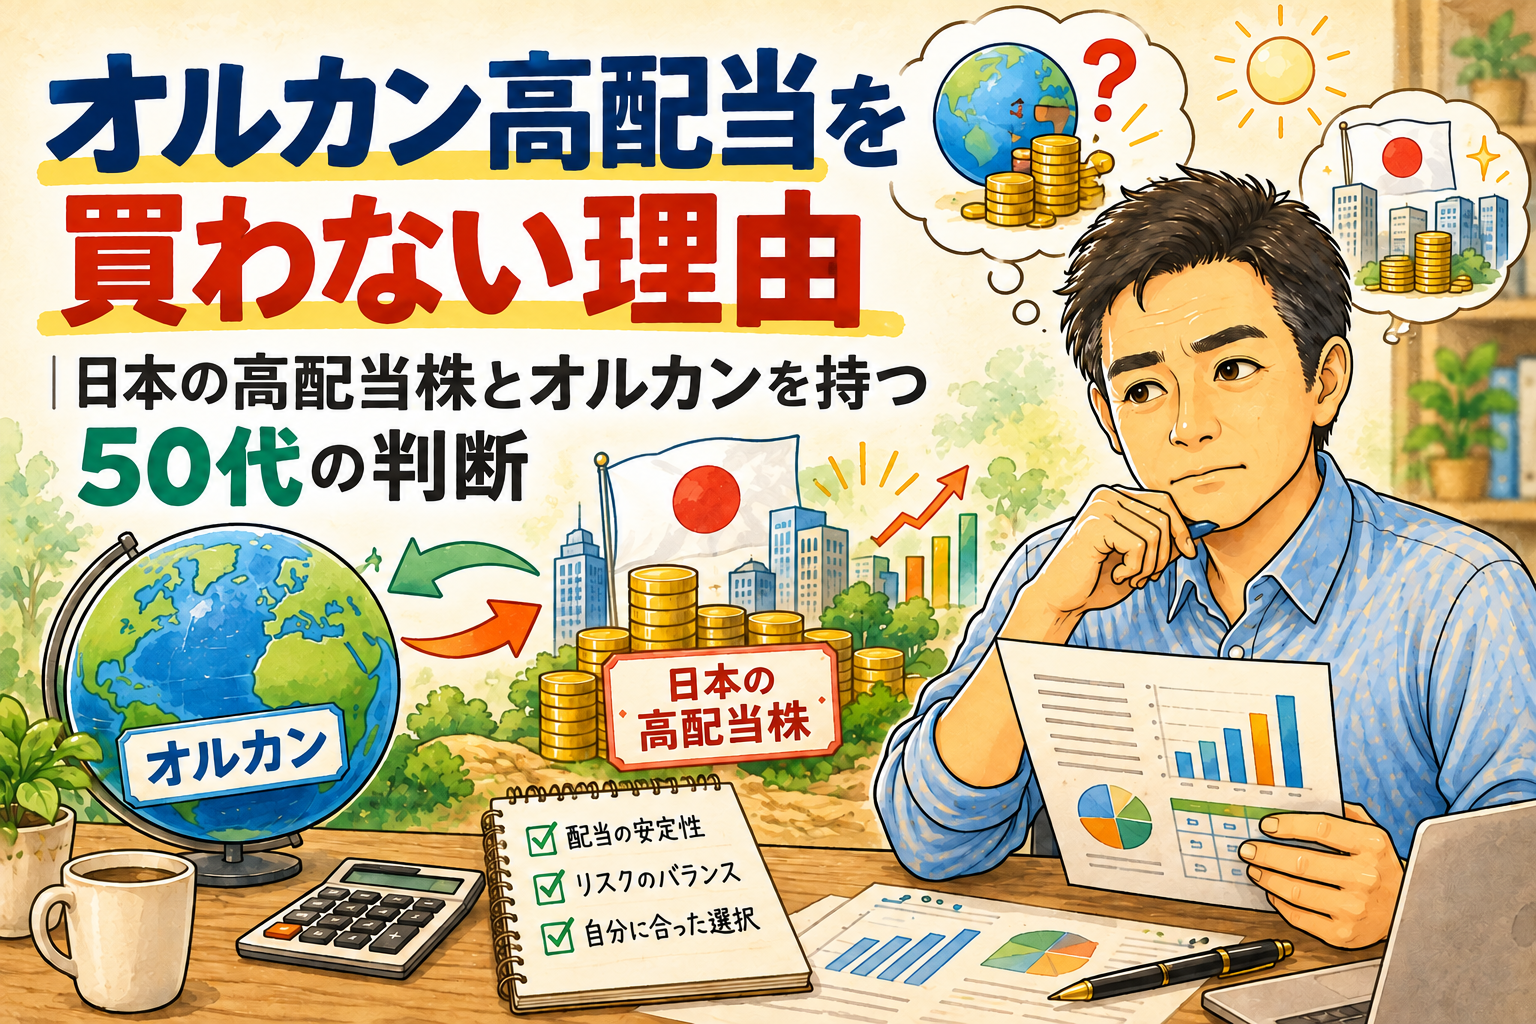
2026年9月30日に、「オルカン高配当」という投資信託が出ました。
自分はオルカンを積み立てながら、日本の高配当株も持っています。両方やっている人間からすると、気にならないわけがない商品です。
調べた結果、自分は買わないことにしました。
この記事では、オルカン高配当がどんな商品か、そしてなぜ自分は買わないのかを書きます。
オルカン高配当とは
正式名称は「eMAXIS 高配当全世界株式(オール・カントリー)」。三菱UFJアセットマネジメントの商品で、「オルカン高配当」は愛称です。
| 項目 | 内容 |
|---|---|
| 設定日 | 2026年9月30日 |
| 連動する指数 | MSCI ACWI高配当利回り指数 |
| 銘柄数 | 713銘柄(2026年7月末時点) |
| 信託報酬 | 年0.165% |
| 購入時手数料 | 無料 |
| NISA | 成長投資枠のみ(つみたて投資枠は対象外) |
| 為替ヘッジ | なし |
為替ヘッジなしとは、円高・円安の影響をそのまま受けるという意味です。円安なら評価額が上がり、円高なら下がります。通常のオルカンも同じです。
タイプは2つあります。
| 配当払出型 | 資産成長型 | |
|---|---|---|
| 決算 | 年4回(3・6・9・12月) | 年1回(9月) |
| 分配 | 配当などの収益を原則全額分配 | 原則として分配を抑える |
| 向いている使い方 | 定期的に現金を受け取りたい | 受け取らずに増やしたい |
通常のオルカンとは、中身が別物
名前から「オルカンに分配金が付いた商品」と思いがちですが、違います。連動する指数そのものが別です。
| オルカン | オルカン高配当 | |
|---|---|---|
| 正式名称 | eMAXIS Slim 全世界株式 | eMAXIS 高配当全世界株式 |
| 連動する指数 | MSCI ACWI | MSCI ACWI高配当利回り指数 |
| 銘柄数 | 約2,460 | 約713 |
| 信託報酬 | 年0.05775% | 年0.165% |
| 分配金 | 出さない | 払出型は年4回 |
通常のオルカンの中から、配当利回りの高い銘柄だけを選んだものです。銘柄数は3分の1以下になり、信託報酬は約2.9倍になります。
買わない理由
①高配当の役割は、日本の高配当株が担っている
自分は日本の高配当株を、ミニ株で約50銘柄持っています。
配当を受け取る役割は、すでにそちらで果たしています。そこにオルカン高配当を足しても、同じ役割のものが2つになるだけです。
②外国株と為替は、オルカンですでに持っている
オルカン高配当は円で買いますが、中身はほとんどが外国株で、為替ヘッジもありません。円高になれば評価額は下がります。
分配金も同じです。受け取るのは円ですが、為替の影響は受けます。
流れはこうなっています。
- 外国の企業が、ドルやユーロで配当を出す
- ファンドがそれを受け取る
- 円に換算される
- 円で投資家の口座に入金される
投資家がドルを触ることはありません。ただ、3番目の換算で為替レートが挟まります。円安のときは受け取る金額が多くなり、円高のときは少なくなります。
日本の高配当株なら、配当は最初から円です。為替は関係ありません。自分が日本株で配当を受け取っている理由の一つがこれです。
そして、外国株と為替の影響は、今積み立てているオルカンですでに受けています。
つまり、オルカン高配当を足すと「外国株」「為替」「高配当」のどれも、すでに持っているものの上乗せになります。新しく手に入るものがありません。
| 役割 | 今持っているもの |
|---|---|
| 世界に広く分散する | オルカン |
| 外国株・為替の影響 | オルカン |
| 配当を受け取る | 日本の高配当株 |
空いている枠がない、というのが一番の理由です。
③コストが約2.9倍
信託報酬は通常のオルカンが年0.05775%、オルカン高配当が年0.165%です。
100万円持っていれば、年間で約580円と1,650円。差は1,000円ちょっとです。金額だけ見れば大きくはありません。
ただ、長く持てば差は積み重なります。しかも、自分にとっては役割が重なる商品です。重なるものに、約2.9倍のコストを払う理由はありません。
④お金が余っていれば、話は別
正直に言えば、「絶対に要らない」とまでは思っていません。
待機資金もあって、オルカンの積立も、高配当株の買い付けも十分にできていて、それでもまだお金が余っているなら、検討するかもしれません。
でも今は、そうではありません。限られたお金を回す先として、優先順位は低いです。
ただ、まだ分からないことが多い
買わない理由をいくつか書きましたが、そもそもこの商品はまだ実績がありません。
設定されたのは2026年9月30日です。運用が始まったばかりなので、
- 実際にどれくらい分配されるのか
- 通常のオルカンと比べて、値動きはどう違うのか
- 信託報酬の差が、リターンにどう影響するのか
このあたりは、誰にも分かりません。公式の資料にも、過去の実績は載せられません。存在しないからです。
最初の決算は配当払出型が12月14日です。つまり、実際に分配金がいくら出るのかは、12月まで分かりません。
「利回り何%」という数字を期待して買うと、ふたを開けてみたら想像と違った、ということになりかねません。
指数に組み入れられている銘柄の配当利回りから、おおよその見当はつきますが、実際の分配額は運用次第です。
新しい商品は、話題になっているうちに買いたくなります。ただ、急ぐ理由はありません。1年くらい様子を見てから判断しても、何も失いません。
自分は買わない立場ですが、仮に買うとしても、最初の分配実績が出てからにすると思います。
面白い商品だとは思う
買わないとは言いましたが、商品としては面白いと思っています。
インデックス投資の弱点は、売らないと現金にならないことです。積み立てた資産がいくら増えても、取り崩さない限り、手元には1円も入ってきません。
配当払出型は、その弱点に答えた商品です。インデックスのように分散しながら、配当のように現金が入ってくる。自分が日本の高配当株でやっていることを、投資信託1本でやろうとしている形です。
個別株を選ぶ手間をかけたくない人や、日本株に偏りたくない人なら、自分とは違う判断になるかもしれません。持っているものと、やりたいことによって、答えは変わる商品だと思います。
まとめ
2026年9月30日に出た「オルカン高配当」は、通常のオルカンとは連動する指数も銘柄数も違う、別の商品です。
自分は買いません。考え方はシンプルです。
為替の影響を受けるものなら、オルカンだけでいい。
円で配当が欲しいなら、日本の高配当株でいい。
この2つで足りているので、間に入るものは要りませんでした。
- 配当を受け取る役割は、日本の高配当株が担っている
- 外国株と為替の影響は、オルカンですでに受けている
- 重なるものに、約2.9倍のコストは払わない
それに、設定されたばかりなので実績がありません。実際の分配金が出るのは12月です。急いで決める必要はないと思っています。
新しい商品が出ると、何か乗り遅れているような気持ちになります。でも、自分の持ち方に空いている枠がなければ、足す必要はありません。今の形を続けます。
12月に最初の分配が出たら、どれくらいの金額だったかは確認しようと思っています。そのときに考えが変わるかもしれませんが、今のところは見送りです。
運用環境(楽天トリオ)
口座や積立の動線は楽天カード・楽天証券・楽天銀行にまとめています。
オルカン高配当も楽天証券で取り扱いがあります。
👉 楽天カード・楽天証券・楽天銀行をまとめるメリット|投資管理がラクになった話
▼あわせて読みたい
▼高配当株とインデックス、両方持っている理由
👉 高配当株とインデックス投資はどっちがいい?2年併用した結論は「両方」だった
▼成長投資枠で高配当株を買うことについて
👉 新NISAの成長投資枠で高配当株はあり?メリット・デメリットと実際の使い方
▼投資信託の為替の仕組み
👉 オルカンを1ドル何円で買ったのか分からない|投資信託の為替が見えない理由
※本記事は個人の体験に基づくものであり、特定の金融商品や投資手法を推奨するものではありません。
商品の内容は2026年10月時点の情報です。最新の情報は運用会社の公式サイトや目論見書でご確認ください。
最終的な投資判断はご自身の責任で行ってください。